Cuivre en RDC et en Zambie : pourquoi la route reste stratégique malgré les milliards investis dans le rail
Le développement des corridors logistiques RDC-Zambie devient un enjeu central pour la compétitivité du cuivre africain. Alors que la République démocratique du Congo (RDC) et la Zambie cherchent à accroître leurs volumes de production, plusieurs milliards de dollars sont engagés dans les infrastructures ferroviaires et les postes frontières.
Mais le basculement vers le rail ne sera pas immédiat.
Le cuivre produit dans le Copperbelt doit parcourir des centaines, voire des milliers de kilomètres avant d’atteindre les ports de l’Atlantique ou de l’océan Indien. Dans cette équation, les corridors routiers restent indispensables pour les liaisons entre mines, plateformes logistiques, terminaux ferroviaires et frontières.

Les investissements actuels dessinent donc moins un remplacement de la route par le rail qu’une recomposition du système logistique régional.
Le cuivre reste dépendant de plusieurs corridors d’exportation
La RDC et la Zambie disposent de plusieurs options pour acheminer leurs minerais vers les marchés internationaux : le corridor du Lobito vers l’Angola, le corridor Nord-Sud vers l’Afrique du Sud et le Mozambique, ainsi que l’axe Dar es Salaam via la Tanzanie.
Les données de la Banque mondiale montrent l’importance de cette diversification. Pour les flux de cuivre et de soufre étudiés en Zambie, Durban représentait 46 % des volumes, contre 39 % pour Dar es Salaam et 11 % pour Walvis Bay. Les corridors Nord-Sud et Dar es Salaam représentent par ailleurs plus de 65 % du trafic de fret, tous flux internationaux confondus.
Cette concentration explique pourquoi la performance des postes-frontières demeure déterminante.
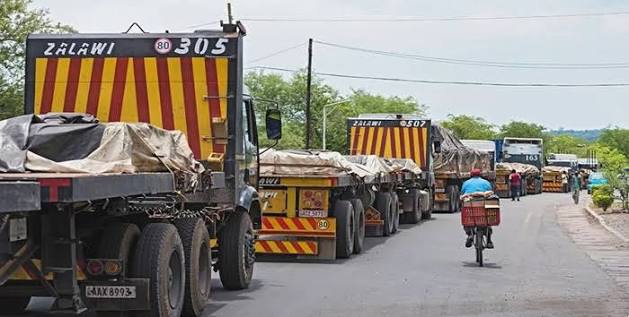
Un ralentissement à Kasumbalesa, Chirundu ou Nakonde ne touche pas seulement les transporteurs. Il affecte directement les délais de livraison des exportateurs, l’utilisation des flottes, les stocks de sécurité et, au final, le coût rendu du cuivre.
Kasumbalesa : le principal point de pression entre la RDC et la Zambie
À la frontière entre la RDC et la Zambie, Kasumbalesa constitue l’un des maillons les plus sensibles du système logistique du Copperbelt.
Kinshasa prépare un port sec dont le démarrage des travaux est annoncé pour janvier 2027. Le projet, porté par l’OGEFREM et Yellowstone Consortium dans le cadre d’une concession de 23 ans, représente près de 600 millions de dollars d’investissement annoncé.
Le futur complexe doit notamment intégrer des capacités de stationnement, des installations douanières, des espaces logistiques et une connexion ferroviaire. L’objectif opérationnel est de transférer une partie des opérations aujourd’hui concentrées au niveau du poste-frontière vers une plateforme logistique structurée.
Selon les données communiquées par l’OGEFREM, le projet pourrait réduire fortement le temps consacré aux opérations de transit, avec un objectif annoncé de passage d’environ cinq jours à quelques heures.
Le véritable enjeu : réduire le coût du temps
Pour un opérateur minier, quelques jours supplémentaires de transit ne représentent pas uniquement un problème de calendrier.
Ils signifient davantage de carburant, des coûts d’immobilisation des véhicules, des frais de stationnement, une utilisation moins efficace des chauffeurs et des équipements, ainsi qu’une plus grande exposition aux risques opérationnels.
La Banque mondiale souligne d’ailleurs que les coûts de transport constituent déjà une contrainte majeure pour la compétitivité minière zambienne et peuvent représenter jusqu’à 40 % du coût des produits miniers, notamment en raison de l’éloignement des ports.
Chirundu : la route reste un actif stratégique du Copperbelt
L’annonce récente du financement de la modernisation du poste-frontière de Chirundu, entre la Zambie et le Zimbabwe, confirme cette réalité.
Le projet a atteint son financial close dans le cadre d’un partenariat public-privé. Le montant final du projet n’a pas été communiqué, mais le gouvernement zimbabwéen avait précédemment évoqué une enveloppe de 66,8 millions de dollars et une concession de 20 ans.
Chirundu se trouve sur le North-South Corridor, qui relie le Copperbelt aux ports d’Afrique australe. Le passage voit notamment transiter du cuivre, du cobalt, du carburant, des équipements miniers, des réactifs et des engrais.
La modernisation doit porter sur les infrastructures existantes et introduire des systèmes opérationnels et de traitement plus modernes afin de réduire les congestions.
Pour les chargeurs, l’enjeu sera surtout de transformer cet investissement physique en réduction mesurable du temps de passage frontière.
Nakonde et Dar es Salaam : un autre axe critique pour les exportateurs
À l’est de la Zambie, le corridor vers la Tanzanie constitue une autre alternative majeure.
Le poste de Nakonde, à la frontière avec la Tanzanie, fait l’objet d’investissements visant à améliorer la fluidité du trafic et les opérations de contrôle. La Banque mondiale soutient notamment la transformation de cet axe en corridor « SMART », avec gestion automatisée du trafic, amélioration de la sécurité et développement d’un poste-frontière à guichet unique.
L’enjeu dépasse donc la seule infrastructure routière.
La performance du corridor dépend de la capacité des administrations à synchroniser les contrôles, partager les données et limiter les répétitions documentaires.
Pour les chargeurs, un kilomètre de route supplémentaire est parfois moins pénalisant qu’une journée passée à une frontière.
Lobito et TAZARA : le rail change déjà l’équation
Le développement ferroviaire constitue néanmoins le principal changement structurel en cours.
Le corridor de Lobito fournit déjà un exemple concret de réduction des temps de transport. Pour Kamoa-Kakula, le trajet entre Kolwezi et Lobito peut actuellement prendre environ six à huit jours par rail, contre 20 à 25 jours par camion vers Durban ou Dar es Salaam, selon Ivanhoe Mines.
Le différentiel est suffisamment important pour modifier les arbitrages logistiques des producteurs.
Mais cette performance doit encore être généralisée à une échelle industrielle beaucoup plus importante.
La modernisation de TAZARA répond au même objectif sur l’axe vers Dar es Salaam. La logique n’est pas seulement de créer une alternative au camion, mais de disposer d’un mode de transport capable d’absorber une partie de la croissance future des volumes miniers.
Pourquoi le rail ne remplacera pas totalement le camion
La croissance attendue de la production de cuivre impose cependant de relativiser le potentiel de substitution.
La Zambie vise 3 millions de tonnes de cuivre par an d’ici 2031, contre environ 800 000 tonnes actuellement évoquées par la Banque mondiale. Cette trajectoire nécessitera simultanément davantage d’énergie, de capacités de transport et de services logistiques.
Dans le même temps, les mines sont dispersées et toutes ne disposent pas d’un embranchement ferroviaire direct.
Le modèle le plus probable est donc multimodal :
Mine → route → plateforme logistique → rail → port
La route restera notamment indispensable pour les premiers et derniers kilomètres, ainsi que pour les sites éloignés du réseau ferroviaire.
Le véritable enjeu est la fiabilité du corridor
Pour les investisseurs et les opérateurs miniers, la question n’est donc plus simplement de savoir route ou rail.
Elle devient : quel corridor offre le meilleur rapport entre capacité, coût, temps de transit et fiabilité ?
Un corridor ferroviaire performant mais limité en capacité peut rapidement rencontrer des contraintes lorsque les volumes augmentent. À l’inverse, une route disposant d’une infrastructure frontière efficace peut conserver un avantage sur certains flux.
Cette complémentarité explique l’intérêt des investissements simultanés dans les rails, les routes, les postes frontières, les ports secs et les systèmes douaniers numériques.
Pourquoi cela compte pour les corridors africains
Le Copperbelt devient un laboratoire du transport multimodal africain.
Lobito, Dar es Salaam, Durban, Beira, Walvis Bay et les corridors Nord-Sud ne sont plus seulement des itinéraires concurrents : ils constituent un réseau d’options logistiques permettant aux producteurs de réduire leur dépendance à un seul débouché.
Pour la ZLECAf, cette diversification est stratégique. Une meilleure interconnexion des infrastructures et une réduction des délais aux frontières peuvent faciliter non seulement les exportations minières, mais aussi les importations d’équipements, d’intrants et de services nécessaires aux chaînes de valeur régionales.
L’enjeu dépasse donc le cuivre : il concerne la capacité de la SADC et des pays du Copperbelt à construire des chaînes logistiques plus prévisibles et interconnectées.
L’enjeu pour les chargeurs : mesurer la performance plutôt que la capacité théorique
Les investissements annoncés devront désormais être évalués sur des indicateurs opérationnels précis :
- temps moyen de passage aux frontières ;
- temps d’attente des camions ;
- coût du transport par tonne ;
- fréquence et capacité ferroviaires ;
- disponibilité des équipements ;
- nombre de contrôles et procédures ;
- temps de traitement douanier ;
- fiabilité des horaires ;
- taux de rupture de charge.
C’est sur ces indicateurs que se jouera la compétitivité réelle des corridors.
La modernisation de Kasumbalesa, Chirundu et Nakonde peut réduire les frictions routières. Le développement de Lobito et la réhabilitation de TAZARA peuvent absorber davantage de volumes ferroviaires.
Mais sans interopérabilité douanière, digitalisation, partage de données et coordination transfrontalière, les gains d’infrastructure risquent de rester partiels.
Le futur du cuivre passera par plusieurs corridors
La logistique du cuivre en RDC et en Zambie entre dans une phase de recomposition.
Le rail gagne en pertinence sur les longues distances, notamment avec Lobito. Mais la route reste indispensable pour connecter les mines aux réseaux ferroviaires, aux frontières et aux plateformes portuaires.
La priorité stratégique n’est donc pas d’opposer les deux modes, mais de construire un système multimodal capable d’absorber la croissance future des volumes.
Pour les autorités et les investisseurs, la prochaine étape sera de transformer les milliards annoncés en gains mesurables : moins d’attente aux frontières, davantage de capacité ferroviaire, des coûts logistiques maîtrisés et une meilleure prévisibilité des exportations.
Dans le Copperbelt, la compétitivité du cuivre se jouera ainsi autant sur la performance des corridors que dans les mines elles-mêmes.